Wohnimmobilien als Kapitalanlage
Von der Doppelhaushälfte bis zum Mehrfamilienhaus
Wohnraum schaffen. Langfristig investieren.
Von der vermieteten Doppelhaushälfte bis zum größeren Mehrfamilienhaus: Wir verbinden persönliche Bauberatung mit einem Netzwerk aus Maklern, Architekten, Finanzierern und Fachbetrieben. STREIF Haus ist unser Hausbaupartner.
Gemeinsam betrachten wir Grundstück, Wohnkonzept und Budget. .
Für Projekte in Nürnberg, Erlangen und im Nürnberger Land – insbesondere Feucht und Schwarzenbruck sowie Wendelstein im Landkreis Roth.
Im Blick: Miete, Finanzierung, laufende Kosten und persönliche Steuerwirkung.
Architekturfoto: Symbolbild
Doppelhaushälfte: ein Rechenbeispiel
Illustratives Modell, kein konkretes Immobilien- oder Finanzierungsangebot. Es zeigt das erste volle Vermietungsjahr einer neu errichteten Doppelhaushälfte. Das Ergebnis lässt sich nicht unverändert auf ein Mehrfamilienhaus übertragen.
Die Annahmen auf einen Blick
- Kaufpreis inklusive Grundstück: 700.000 €
- Kaufnebenkosten: 35.000 € – angenommen 3,5 % Grunderwerbsteuer und 1,5 % für Notar/Grundbuch; ohne Makler
- Gesamtaufwand: 735.000 € · Eigenkapital: 25.000 € · Darlehen: 710.000 €
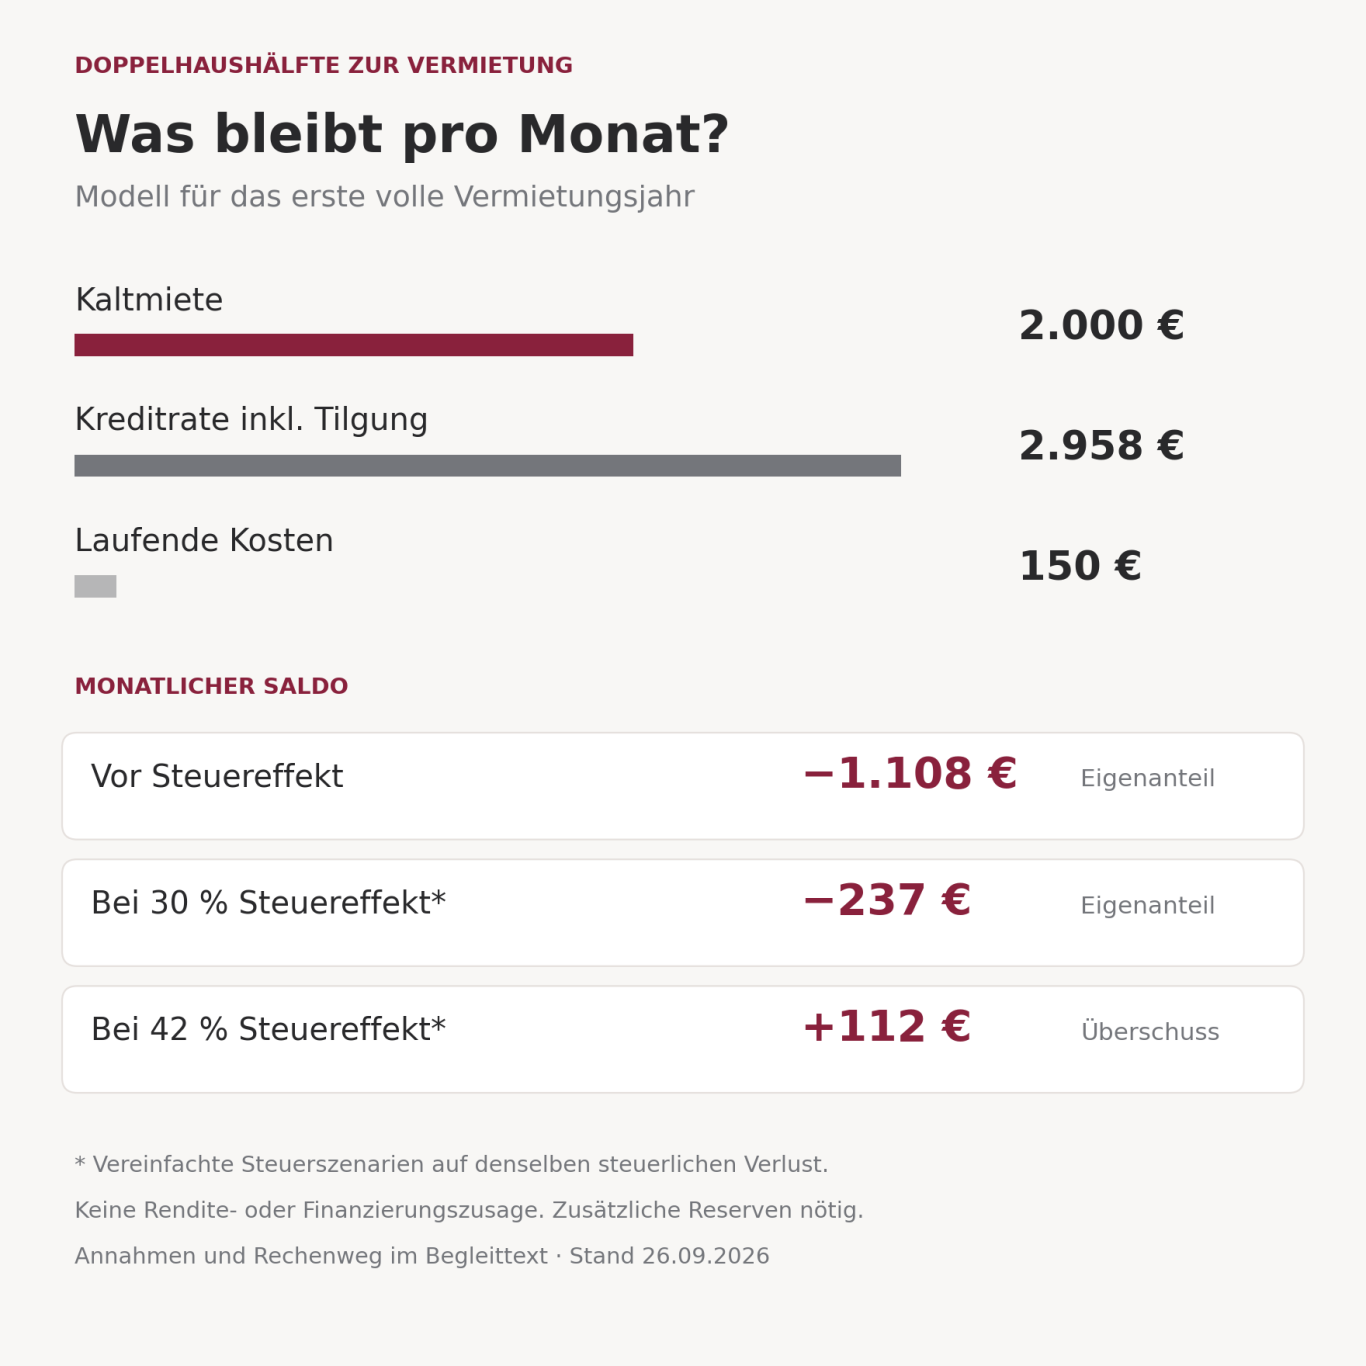
- Sollzins: 4 % · anfängliche Tilgung: 1 % · monatliche Annuität: 2.958,33 €
- Kaltmiete: 2.000 € pro Monat · laufende Eigentümerkosten: 150 € pro Monat, davon 100 € als sofort abzugsfähig angenommen
Monatlicher Saldo: −1.108 € vor Steuern. Im vereinfachten 30-%-Steuerszenario verbleiben rund 237 € Eigenanteil; bei 42 % ergeben sich rund 112 € Überschuss. Gerechnet mit ungerundeten Werten, Ergebnisse auf volle Euro gerundet.
Wichtig für Ihre Planung: Die geringe Eigenkapitalquote ist keine Finanzierungszusage. Zusätzliche Liquidität für Leerstand, Reparaturen und unerwartete Ausgaben ist nötig. Ein Monat Mietausfall kostet hier bereits 2.000 € vor Steuerwirkung. Die angesetzten 150 € sind keine pauschal ausreichende Instandhaltungsreserve.
So entsteht der Steuereffekt
Abschreibung mindert das steuerliche Ergebnis – sie ist keine Auszahlung.
Im Modell werden 80 % des Gesamtaufwands als Gebäudeanteil angesetzt: 588.000 €. Diese Aufteilung ist eine reine Annahme und muss für jedes Objekt gesondert ermittelt werden. Grund und Boden werden nicht abgeschrieben.
Rechenweg für ein volles erstes Jahr
- Kaltmiete: 24.000 €
- abzüglich Zinsen: rund 28.268 € bei monatlicher Annuität
- abzüglich sofort abzugsfähiger laufender Kosten: 1.200 €
- abzüglich angenommener degressiver AfA: 29.400 € (5 % von 588.000 €)
- Steuerliches Vermietungsergebnis: rund −34.868 €
Die Szenarien rechnen vereinfacht mit 30 % oder 42 % Steuerentlastung auf diesen gesamten Verlust und vollständiger Verrechenbarkeit mit anderen Einkünften. Daraus ergeben sich rund 10.461 € beziehungsweise 14.645 € Steuerentlastung pro Jahr. Das ist keine persönliche Einkommensteuerberechnung; Progression, Solidaritätszuschlag und Kirchensteuer sind nicht modelliert.
Voraussetzungen und Grenzen
Die degressive AfA setzt die Voraussetzungen des § 7 Abs. 5a EStG voraus, insbesondere begünstigten Baubeginn beziehungsweise Kaufvertrag und rechtzeitigen Erwerb eines Neubaus. Im Erwerbs- oder Fertigstellungsjahr ist sie gegebenenfalls zeitanteilig. Im Beispiel wird ein volles Anfangsjahr angenommen.
Tilgung ist nicht steuerlich abzugsfähig. Zinsen und degressive AfA sinken im weiteren Verlauf; deshalb ist dieses Ergebnis keine Dauerprognose. Keine Miet- oder Wertsteigerung angesetzt. Zeitpunkt und Höhe der Steuerentlastung können vom rechnerischen Monatsdurchschnitt abweichen.
Stand: 26.09.2026. Eigene Modellrechnung, angeregt durch die bereitgestellte VorFina-Musterberechnung. Kaufnebenkosten und steuerliche Annahmen wurden ausdrücklich neu festgelegt. Die individuelle Prüfung übernimmt Ihr Steuerberater.
Ihr Anlageprojekt. Persönlich begleitet.
01 · Standort und Ziele
Wir besprechen Ihren Investitionsrahmen, das Grundstück und die geplante Vermietung. Konkrete Grundstücksdaten erhalten Sie im persönlichen Gespräch.
02 · Gebäude und Angebot
Mit STREIF Haus als Hausbaupartner und dem Architekten entwickeln wir ein passendes Wohnkonzept – von der Doppelhaushälfte bis zum größeren Mehrfamilienhaus. Wohnungsmix, Ausstattung und Kosten gehören zusammen.
03 · Finanzierung und Steuerprüfung
Finanzierungspartner prüfen die Finanzierung. Ihr Steuerberater beurteilt Abschreibung, Verlustverrechnung und persönliche Steuerwirkung. Leerstand, Instandhaltung und Anschlussfinanzierung gehören in die Gesamtrechnung.
Zusätzliche Sonderabschreibung prüfen
§ 7b EStG ermöglicht unter Voraussetzungen bis zu 5 % Sonderabschreibung im Anfangsjahr und den drei Folgejahren. Für aktuelle Neubauvorhaben gehören unter anderem EH40 mit Nachhaltigkeits-Klasse und QNG-Nachweis, gesetzliche Fristen, Kostenobergrenzen und die vorgeschriebene Vermietungsdauer dazu. Diese Sonderabschreibung ist im Rechenbeispiel nicht enthalten. Eine Erfüllung durch jedes STREIF-Haus wird nicht vorausgesetzt.
Grundrissideen für Ihr Projekt ansehen · Investitionsvorhaben besprechen
Offizielle Grundlagen, geprüft am 26.09.2026: Gebäude-AfA (§ 7 EStG) · Sonderabschreibung (§ 7b EStG) · Grunderwerbsteuer in Bayern · BMF: Kaufpreisaufteilung.